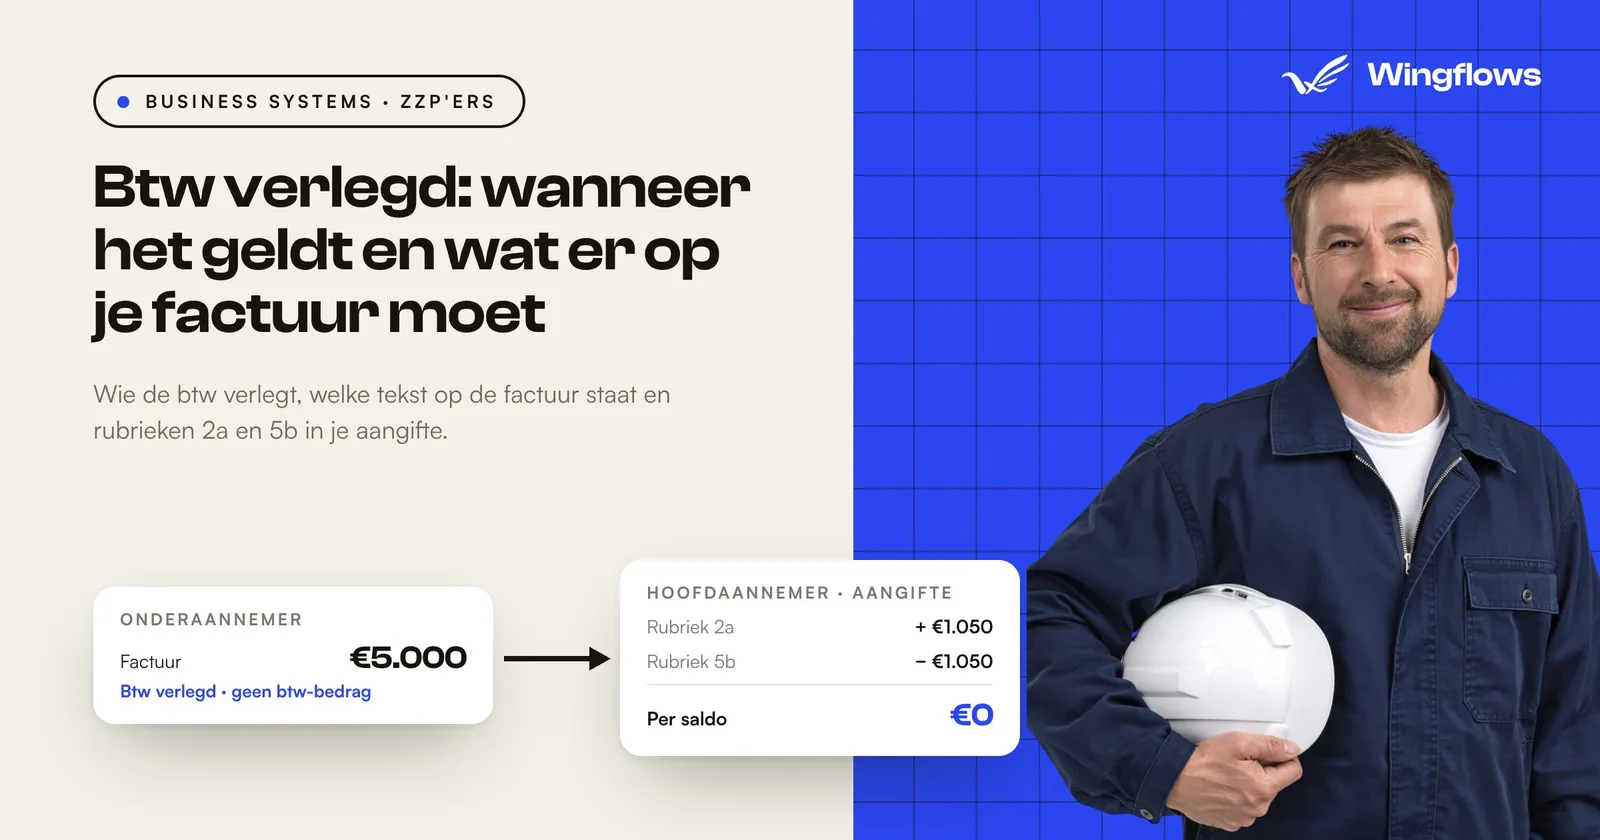
Btw verlegd betekent dat niet jij als leverancier de btw berekent en afdraagt, maar je zakelijke klant. Op je factuur staat dan geen btw-bedrag, maar de vermelding “btw verlegd” en het btw-identificatienummer van je klant. Je klant geeft de btw zelf aan in zijn btw-aangifte (Belastingdienst). De officiële naam is de verleggingsregeling.
Je komt het vooral tegen in twee situaties: je werkt voor een bedrijf in een ander EU-land, of je bent onderaannemer in de bouw, de schoonmaak of bij een hovenier. Dit artikel laat zien wanneer de btw verlegd is en wanneer niet, wat er op je factuur moet, in welke rubriek het in je aangifte komt en wat je doet als je het fout hebt gedaan. Alles volgens de uitleg van de Belastingdienst, KVK, Ondernemersplein en MKB Servicedesk.
Ik stuur zelf facturen naar klanten in het buitenland, ook in Nederland, en ik heb de factuurgenerator op Wingflows gebouwd. Daarvoor moest ik precies weten wanneer btw verlegd geldt en wat er dan op de factuur moet. Dat zet ik hier op een rij.
In het kort
- Bij btw verlegd zet je geen btw op je factuur. Je klant rekent de btw zelf uit en geeft die aan. Mag hij die btw aftrekken, dan betaalt hij per saldo niets.
- Op de factuur moeten “btw verlegd”, het btw-id van je klant en je bedrag per btw-tarief staan.
- De meest voorkomende gevallen: diensten aan een bedrijf in een ander EU-land en onderaanneming in de bouw, scheepsbouw, schoonmaak en bij hoveniers.
- Particulieren en klanten zonder btw-id krijgen geen factuur met btw verlegd. Controleer een buitenlands btw-id altijd in VIES.
- Bereken je btw terwijl je had moeten verleggen, dan moet jij die btw betalen en kan je klant hem niet aftrekken. Herstel het met een creditfactuur en een nieuwe factuur.
Wat betekent btw verlegd?
Normaal reken jij als ondernemer btw over je prijs, ontvangt die van je klant en draagt die af aan de Belastingdienst. Bij btw verlegd draai je dat om: de btw-plicht verschuift (“wordt verlegd”) naar je klant. De Belastingdienst zegt het zo: in sommige situaties betaalt niet de leverancier maar de afnemer de btw (Belastingdienst, factuureisen bij verlegging).
Voor je klant is dat meestal geen extra kostenpost. Gebruikt hij jouw dienst voor omzet waarover hij zelf btw rekent, dan geeft hij de verlegde btw aan én trekt hij die in dezelfde aangifte weer af als voorbelasting. “U betaalt dan per saldo niets,” schrijft de Belastingdienst (Belastingdienst, verlegde btw aftrekken). Heeft je klant btw-vrijgestelde omzet, dan moet hij de verlegde btw wel aangeven, maar mag hij die niet aftrekken.
Waarom bestaat dit? Bij buitenlandse klanten zorgt het ervoor dat de btw wordt betaald in het land van de klant: “De afnemer betaalt dan de btw in eigen land” (Belastingdienst, zakendoen met het buitenland).
Wanneer is de btw verlegd?
Je mag de btw niet zomaar verleggen. Het kan alleen in de situaties die de Belastingdienst noemt (Belastingdienst, wanneer btw verleggen):
- Zakendoen met het buitenland
- Onderaanneming en personeel uitlenen in de bouw, scheepsbouw, schoonmaak en bij hoveniers
- Afval en oude materialen
- Mobiele telefoons, chips, spelcomputers, laptops en tablets
- Onroerende zaken
- Executieverkopen
- Gas- en elektriciteitscertificaten
- Verkoop van goud
- Overdracht van emissierechten op broeikasgassen
Daarnaast geldt de regeling voor telecommunicatiediensten in Nederland tussen ondernemers die zelf zulke diensten leveren. Voor de meeste zzp’ers en kleine bedrijven zijn alleen de eerste twee situaties van belang. Die lopen we hieronder door. Valt je werk onder een van de andere punten, lees dan de voorwaarden op de pagina van de Belastingdienst: per situatie gelden eigen regels.
Diensten aan een bedrijf in een ander EU-land
Lever je een dienst aan een ondernemer in een ander EU-land, dan is die dienst meestal belast in het land van je klant. Heeft je klant een btw-identificatienummer, dan zet je “btw verlegd” op de factuur, met zijn btw-id. Je geeft de dienst op in je Nederlandse btw-aangifte (rubriek 3b) en meestal ook in de opgaaf intracommunautaire prestaties (ICP) (Ondernemersplein, btw bij diensten in het buitenland, Belastingdienst, diensten aan EU-afnemers).
Denk aan een webdesigner in Utrecht die een website bouwt voor een bedrijf in Antwerpen, of een vertaler die werkt voor een uitgeverij in Berlijn. Een paar diensten volgen een andere regel (de Belastingdienst noemt ze “uitgezonderde diensten”). Twijfel je, kijk dan bij de uitgezonderde diensten op de pagina van de Belastingdienst over diensten aan EU-afnemers.
Klanten buiten de EU
Werk je voor een bedrijf buiten de EU, bijvoorbeeld in de Verenigde Staten of het Verenigd Koninkrijk, dan is de dienst meestal belast in het land van je klant. Volgens Ondernemersplein zet je dan geen btw op de factuur en geef je de dienst niet op in je Nederlandse btw-aangifte (Ondernemersplein). Of je klant in zijn eigen land iets moet regelen, hangt af van de regels daar.
Onderaanneming in de bouw, schoonmaak en groen
In vier sectoren verleg je de btw als onderaannemer naar de aannemer of inlener: de bouw, de scheepsbouw, schoonmaakbedrijven en hoveniers (Belastingdienst, MKB Servicedesk). KVK noemt het voorbeeld van de zzp’er in de bouw die de btw verlegt naar de hoofdaannemer (KVK, starten als zzp’er in de bouw). Hetzelfde geldt als je personeel uitleent aan een bedrijf in een van die sectoren.
Werk je als stukadoor, schilder of hovenier rechtstreeks voor een particuliere huiseigenaar, dan ben je geen onderaannemer van een andere ondernemer. Je particuliere klant heeft ook geen btw-id voor op de factuur. Verleggen kan dan niet; je rekent gewoon btw. De Belastingdienst heeft een aparte pagina met uitzonderingen op de verlegging bij onderaanneming. Lees die als je twijfelt, of vraag het je boekhouder.
Wanneer verleg je de btw níet?
De meeste fouten ontstaan doordat iemand “btw verlegd” op een factuur zet waar dat niet mag. Verleg de btw niet in deze gevallen:
- Je klant is een particulier, in Nederland of in een ander EU-land. Diensten aan particulieren en aan klanten zonder btw-id zijn meestal belast in het land waar jij gevestigd bent. Je rekent dan meestal Nederlandse btw (Ondernemersplein).
- Je kunt je klant niet identificeren. De Belastingdienst moet kunnen zien wie je afnemer is, bijvoorbeeld via een geldig btw-id. Is dat niet duidelijk, dan heb je de verleggingsregeling ten onrechte toegepast en kan de btw alsnog bij jou worden geheven (Belastingdienst). Controleer een buitenlands btw-id daarom vóór je factureert in VIES, het controlesysteem van de EU (Ondernemersplein).
- Je situatie staat niet in de lijst. Je mag de btw alleen verleggen in de gevallen hierboven (MKB Servicedesk). Een Nederlandse zakelijke klant waarbij geen van die situaties speelt, krijgt dus gewoon een factuur met btw.
Wat moet er op een factuur met btw verlegd?
Je factuur moet aan de gewone factuureisen voldoen. Bij btw verlegd komen daar drie dingen bij, en één ding valt weg (Belastingdienst, factuureisen bij verlegging, Belastingdienst, hoe werkt btw verleggen):
- De vermelding “btw verlegd”.
- Het btw-identificatienummer van je klant. Dat begint met een landcode, zoals NL of BE.
- Je vergoeding per btw-tarief, zoals die zou zijn als de btw niet verlegd was.
- Geen btw-bedrag. Je rekent zelf geen btw.
Je eigen btw-id hoort er ook op, net als op elke factuur. Let op: dat is je btw-identificatienummer, niet je omzetbelastingnummer. Dat laatste gebruik je alleen in contact met de Belastingdienst (Ondernemersplein, btw-id vermelden).
Voorbeeld: twee facturen naast elkaar
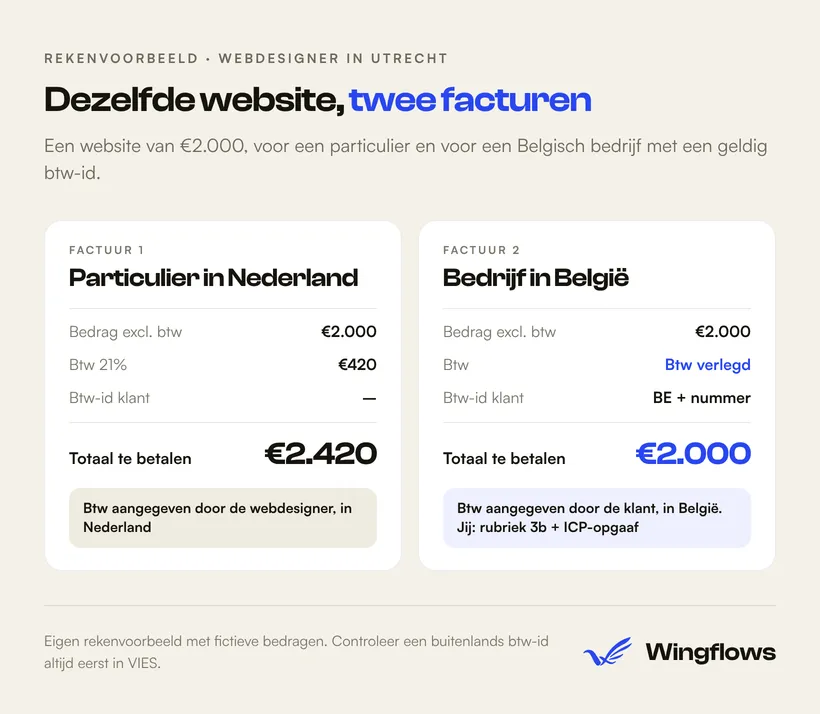
Een eigen rekenvoorbeeld, met fictieve bedragen. Een webdesigner in Utrecht bouwt voor €2.000 een website. In de eerste kolom voor een Nederlandse particulier, in de tweede voor een bedrijf in België met een geldig btw-id.
De Belgische klant betaalt €420 minder aan de webdesigner, maar rekent zelf de Belgische btw uit in zijn eigen aangifte. De webdesigner zet de €2.000 in zijn Nederlandse aangifte (rubriek 3b) en in de ICP-opgaaf.
Btw verlegd in je btw-aangifte
Waar het bedrag in je aangifte komt, hangt af van je rol: stuur je de factuur, of ontvang je hem? De Belastingdienst noemt deze rubrieken (Belastingdienst, hoe werkt btw verleggen, Belastingdienst, aangifte bij afname uit EU-landen, Belastingdienst, verlegde btw aftrekken):
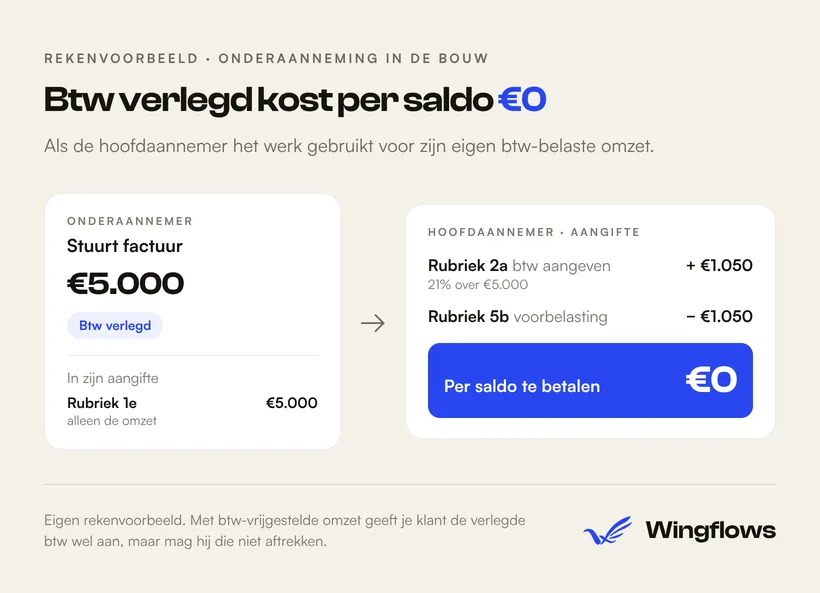
Rekenvoorbeeld: per saldo nul
Een eigen rekenvoorbeeld. Een hoofdaannemer krijgt een factuur van €5.000 van een onderaannemer, met btw verlegd. In zijn aangifte zet hij in rubriek 2a het bedrag van €5.000 en €1.050 btw (21%). In rubriek 5b trekt hij diezelfde €1.050 af als voorbelasting, omdat hij het werk gebruikt voor zijn eigen btw-belaste omzet. Hij betaalt over deze factuur dus €0 btw. De onderaannemer zet alleen de €5.000 in rubriek 1e.
Dit werkt ook voor kosten uit het buitenland. Koop je software of advertenties bij een bedrijf in een ander EU-land, dan krijg je vaak een factuur zonder btw. Die btw geef je dan zelf aan in rubriek 4b en trek je af in 5b.
Btw verlegd en de KOR
Doe je mee aan de kleineondernemersregeling (KOR), dan reken je geen btw en doe je geen btw-aangifte. Maar heb je buitenlandse klanten of transacties waarbij de btw is verlegd, dan moet je volgens KVK incidenteel toch btw-aangifte doen. Dat geldt ook als je diensten afneemt van buitenlandse leveranciers, zoals online advertenties of software (KVK, KOR).
De Belastingdienst geeft een voorbeeld van twee onderaannemers in de bouw. Omdat de btw verlegd is, rekenen ze hun klanten geen btw. Henk heeft €3.000 omzet en €1.000 aan inkopen, met €210 btw. Hij doet mee aan de KOR en laat die €210 liggen. Dorien heeft €15.000 omzet en €7.000 aan inkopen, met €1.470 btw. Zij doet niet mee en krijgt de €1.470 terug (Belastingdienst, voorbeeld onderaannemer in de bouw). Werk je alleen met verlegde btw, dan scheelt de KOR je dus geen btw bij je klanten. Wat je wint is minder administratie, en wat je verliest is je btw-teruggave.
Btw berekend terwijl je moest verleggen: wat nu?
Gebeurt het toch, dan zijn de gevolgen voor beide kanten duidelijk (Belastingdienst):
- Jij als leverancier moet de btw die op de factuur staat aangeven en betalen.
- Je klant mag die btw niet aftrekken. Hij moet jou om een gecorrigeerde factuur vragen.
MKB Servicedesk beschrijft de herstelstappen (MKB Servicedesk):
Stuur een creditfactuur voor de oorspronkelijke factuur, zodat die vervalt.
Stuur een nieuwe factuur met "btw verlegd", het btw-id van je klant en zonder btw-bedrag.
Corrigeer je aangifte met een suppletie bij de Belastingdienst, als de foute aangifte al is ingediend.
Laat je klant het weten, zodat ook hij zijn aangifte kan corrigeren.
Ging het om een hoger bedrag of meerdere kwartalen, vraag dan je boekhouder om mee te kijken.
Zo maak je een factuur met btw verlegd
Met onze gratis factuurgenerator maak je een factuur met btw verlegd in een paar minuten, zonder account. Vink “Btw verlegd” aan: in plaats van een btw-bedrag komt dan “Btw verlegd” op de factuur, met de vermelding “Btw verlegd naar de afnemer”. Vul het btw-id van je klant in; vergeet je dat, dan waarschuwt de generator je. Je downloadt de factuur als pdf.
Stuur je eerst een prijsvoorstel? Met offerte maken zet je dezelfde gegevens in een offerte.
Stuur je elke maand facturen naar klanten in meerdere landen, of wil je dat je boekhouding vanzelf de juiste btw-regel kiest? Dan is een eigen facturatie- of bedrijfssysteem het overwegen waard.
Veelgestelde vragen
Wat betekent btw verlegd op een factuur?
Dat de leverancier geen btw rekent en dat de klant de btw zelf aangeeft in zijn btw-aangifte. De factuur toont “btw verlegd” en het btw-id van de klant in plaats van een btw-bedrag.
Is btw verlegd verplicht?
Ja. Valt je levering onder de verleggingsregeling, dan moet je de btw verleggen. Reken je toch btw, dan moet jij die btw betalen en kan je klant hem niet aftrekken (Belastingdienst). Andersom mag je de btw ook niet verleggen in situaties die niet onder de regeling vallen.
Kan ik btw verleggen naar een particulier?
Nee. Verleggen kan alleen naar een ondernemer: zijn btw-id moet op de factuur staan (Belastingdienst). Diensten aan particulieren, ook in andere EU-landen, zijn meestal belast in het land waar jij gevestigd bent (Ondernemersplein).
Hoe heet btw verlegd in het Engels?
In het Engels heet het reverse charge. Op Engelstalige facturen zie je meestal “VAT reverse charge” of “Reverse charge”.
Moet ik als KOR-ondernemer iets doen met verlegde btw?
Soms wel. Heb je buitenlandse klanten, transacties met verlegde btw of buitenlandse leveranciers van bijvoorbeeld software of advertenties, dan moet je volgens KVK incidenteel btw-aangifte doen (KVK).
Waar vind ik het btw-id van mijn klant?
Vraag het aan je klant en controleer het in VIES voordat je factureert. Heeft je klant geen (geldig) btw-id, dan kun je een naheffingsaanslag krijgen (Ondernemersplein).
Maak je volgende factuur goed
Twijfel je over een factuur? Zet de gegevens in de gratis factuurgenerator: je ziet direct of het btw-id van je klant ontbreekt, en je hebt een nette pdf. Werk je als zzp’er en ben je ook nog bezig met je online zichtbaarheid, lees dan wat een website als zzp’er kost of vraag een gratis websitecheck aan.
Dit artikel is algemene uitleg en geen belastingadvies. Twijfel je over jouw situatie? Overleg met je boekhouder of de Belastingdienst.