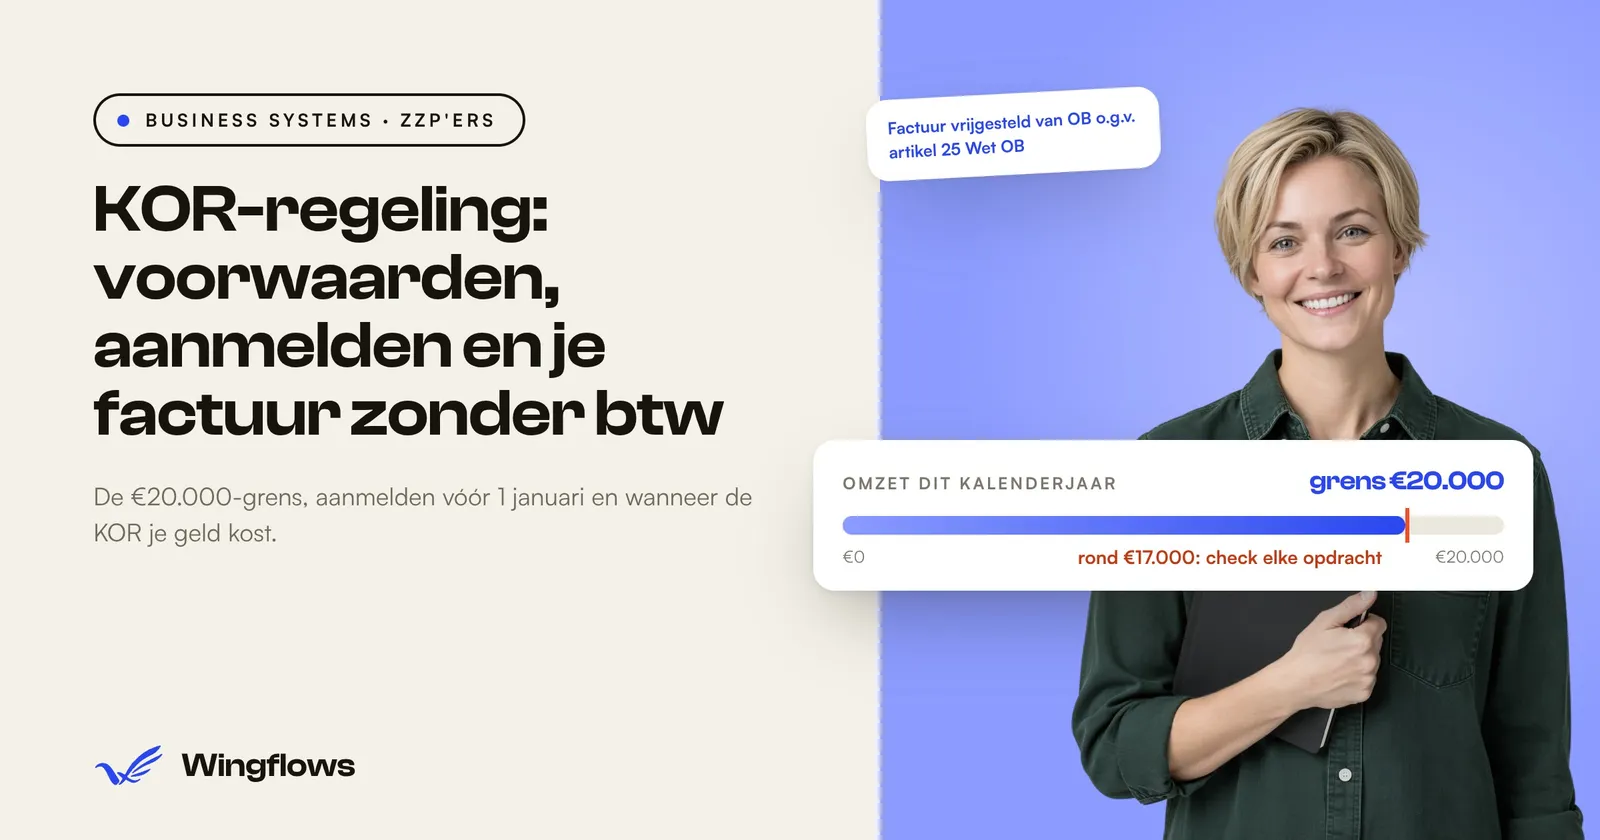
De KOR-regeling (kleineondernemersregeling) is een btw-vrijstelling voor ondernemers in Nederland met een omzet van maximaal €20.000 per kalenderjaar. Doe je mee, dan reken je geen btw aan je klanten, doe je geen btw-aangifte en vraag je ook geen btw terug over je kosten (Belastingdienst). Dat klinkt als minder gedoe en meer marge. Voor de ene zzp’er klopt dat, voor de andere kost het geld.
Dit artikel zet de voorwaarden op een rij zoals de Belastingdienst en KVK ze uitleggen, laat zien hoe en wanneer je je aanmeldt (ook voor 1 januari 2027), wat er op je factuur komt, en met een eigen rekensom wanneer de KOR wel en niet loont.
Ik heb de gratis factuurgenerator op Wingflows zelf gebouwd, inclusief de KOR-schakelaar. Om die goed te maken, heb ik uitgezocht wat er volgens KVK en de Belastingdienst precies op een factuur met de KOR moet staan. Dit artikel is wat ik daarbij heb geleerd.
In het kort
- Je omzet mag maximaal €20.000 zijn, in het jaar waarin je meedoet én in het jaar daarvoor. Kom je er tijdens het jaar boven, dan stopt de vrijstelling vanaf die levering.
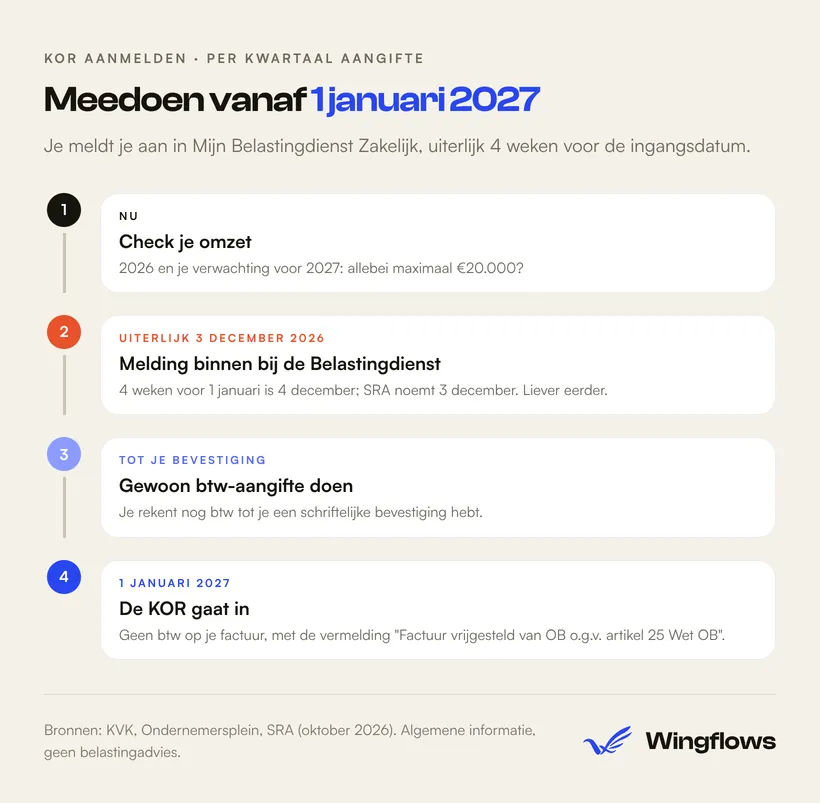
- Aanmelden doe je in Mijn Belastingdienst Zakelijk, uiterlijk 4 weken voor de ingangsdatum. Tot je een bevestiging hebt, doe je gewoon btw-aangifte.
- Op je factuur staat geen btw. KVK noemt als vermelding: “Factuur vrijgesteld van OB o.g.v. artikel 25 Wet OB”.
- Werk je vooral voor particulieren, dan houd je met de KOR meer over. Werk je vooral voor bedrijven, dan kost de KOR je meestal geld, omdat je de btw op je kosten niet terugkrijgt.
- Koop je online advertenties of software in het buitenland, dan moet je met de KOR soms toch incidenteel btw-aangifte doen.
Wat is de KOR-regeling precies?
De KOR is een vrijwillige btw-vrijstelling voor kleine ondernemers. Ze geldt voor eenmanszaken, samenwerkingsverbanden en rechtspersonen, ook verenigingen en stichtingen (Belastingdienst, KVK). De regeling gaat alleen over btw. Inkomstenbelasting blijf je gewoon aangeven en betalen (KVK).
Doe je mee, dan veranderen er drie dingen (Belastingdienst):
- Je rekent geen btw aan je klanten.
- Je doet geen btw-aangifte.
- Je kunt geen btw terugvragen over kosten en investeringen.
Er is ook een kleinere grens. Blijft je omzet onder de €2.200 per jaar en kun je je niet inschrijven bij KVK, dan hoef je je niet als btw-ondernemer te melden en val je automatisch onder de KOR (Ondernemersplein, KVK). Daarboven moet je je aanmelden als btw-ondernemer en kies je zelf of je de KOR gebruikt.
De voorwaarden van de KOR-regeling
De Belastingdienst noemt drie voorwaarden (Belastingdienst, voorwaarden KOR):
- Je onderneming is in Nederland gevestigd.
- Je omzet blijft binnen de grens van €20.000 per kalenderjaar.
- Je levert goederen of diensten die met btw belast zijn.
Twee jaren tellen mee
De €20.000 geldt voor het jaar waarin je je aanmeldt én voor het jaar daarvóór (Belastingdienst). Had je in 2026 een omzet van €22.000, dan kun je in 2027 dus niet meedoen, ook al verwacht je in 2027 minder te verdienen.
Wat telt als omzet?
Zonder KOR tel je alle bedragen die je je klanten rekent, exclusief btw. Een paar punten die vaak verkeerd gaan (Belastingdienst):
- Telt mee: omzet tegen 21%, 9% en 0% (ook export en leveringen binnen de EU) en binnenlandse verleggingen.
- Telt niet mee: de verkoop van bedrijfsmiddelen die je zelf gebruikte, prestaties die in een ander land belast zijn, en btw-vrijgestelde omzet. Uitzondering: vrijgestelde omzet uit onroerende zaken, financiële diensten en verzekeringen telt wél mee.
- Meerdere bedrijven of subnummers: dan tel je de omzet bij elkaar op, en de KOR geldt voor al je subnummers.
Lever je vooral btw-vrijgestelde diensten, zoals medische zorg, dan telt die omzet niet mee voor de grens (KVK). Vraag in dat geval je boekhouder of de KOR voor jou zin heeft.
Geen minimale looptijd meer
Sinds 2025 hoef je niet meer minimaal drie jaar mee te doen (KVK). Oudere artikelen noemen die driejaarsregel nog. Wel geldt een wachttijd als je stopt; daarover verderop meer.
KOR aanvragen: zo meld je je aan
Je meldt je aan met het formulier ‘Melding omzetbelasting kleineondernemersregeling’ in Mijn Belastingdienst Zakelijk (Ondernemersplein).
Check je omzet over twee jaar. Tel je omzet van vorig jaar en schat die van het jaar waarin je wilt beginnen. Allebei maximaal €20.000? Dan kun je verder.
Kies je ingangsdatum. Je doet mee vanaf een nieuw aangiftetijdvak, meestal het begin van een kwartaal. Als starter kan dat pas als je een omzetbelastingnummer hebt.
Meld je uiterlijk 4 weken van tevoren aan. De melding moet uiterlijk 4 weken voor de ingangsdatum binnen zijn bij de Belastingdienst.
Wacht op de bevestiging. Tot je een schriftelijke bevestiging hebt, doe je gewoon btw-aangifte en reken je btw.
Pas je factuur aan. Vanaf de ingangsdatum haal je de btw van je facturen en zet je de KOR-vermelding erop (zie hieronder).
Bronnen voor deze stappen: KVK en Ondernemersplein.
Meedoen vanaf 1 januari 2027
Wil je per 1 januari 2027 meedoen en doe je per kwartaal aangifte, dan moet je melding dus begin december binnen zijn. Vier weken voor 1 januari is 4 december; branchevereniging SRA noemt 3 december als uiterste datum voor een start op 1 januari (SRA, oktober 2026). Meld je liever eerder aan, zodat een fout in het formulier nog te herstellen is.
Je factuur onder de KOR
Een factuur is met de KOR niet verplicht, maar je mag hem wel sturen. De gewone factuureisen gelden dan niet. Je zet geen btw-percentage en geen btw-bedrag op de factuur, maar wel deze vermelding (KVK):
Factuur vrijgesteld van OB o.g.v. artikel 25 Wet OB
Ook al gelden de factuureisen niet, een nette factuur helpt je klant en je eigen administratie. Zet er in elk geval je bedrijfsnaam, KVK-nummer, een doorlopend factuurnummer, de datum, een omschrijving en het totaalbedrag op. Je klant weet dan meteen dat er bewust geen btw op staat.
Doe het meteen goed: in de gratis factuurgenerator van Wingflows zet je de KOR aan met één schakelaar. De btw-regels verdwijnen en de pdf krijgt de vermelding die KVK aanraadt. Zonder account, en je gegevens blijven in je browser.
Stuur je ook offertes, dan werkt offerte maken op dezelfde manier: KOR aan, en er komt geen btw op de offerte.
Wanneer loont de KOR? Een rekensom
De KOR lijkt altijd voordelig: geen btw-aangifte, en wat je klant betaalt, houd je. Maar je raakt ook de btw kwijt die je zelf betaalt op je kosten. Of je erop vooruitgaat, hangt vooral af van wie je klanten zijn. KVK zegt het zo: bij particulieren wordt je marge hoger bij dezelfde verkoopprijs, bij veel zakelijke klanten levert de KOR vaak weinig op (KVK).
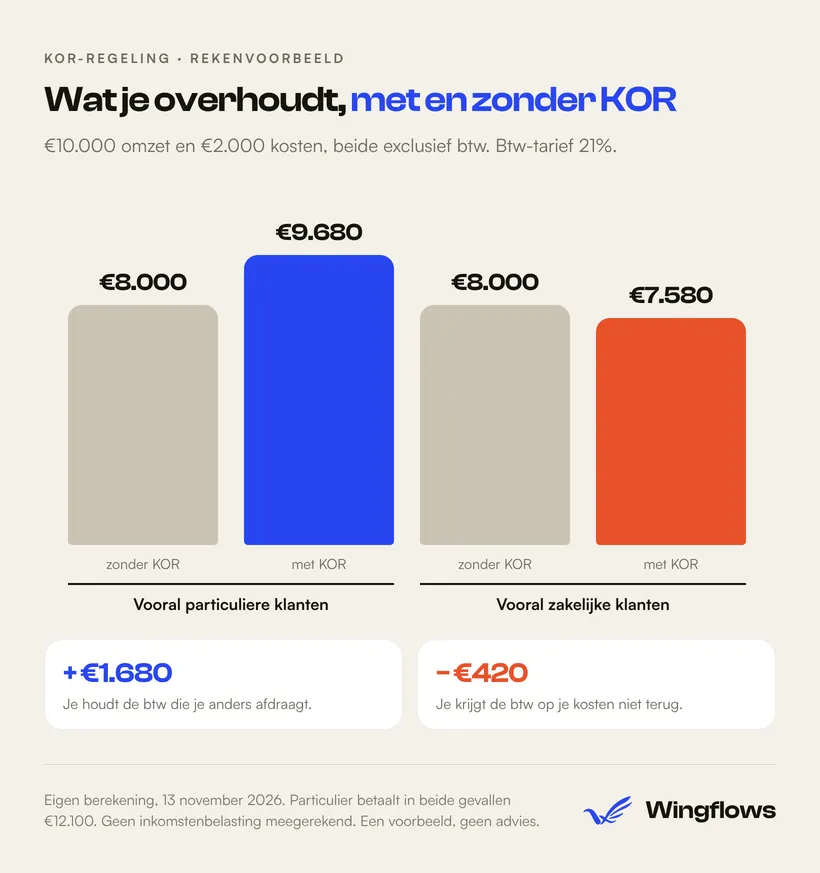
Hieronder een voorbeeld met ronde getallen. Een zzp’er heeft €10.000 omzet exclusief btw en €2.000 kosten exclusief btw, waarop 21% btw zit (€420).
Eigen berekening, 13 november 2026. Uitgangspunten: btw-tarief 21%, de particulier betaalt in beide gevallen €12.100 (je houdt je prijs gelijk), de zakelijke klant betaalt netto €10.000 omdat hij de btw zelf terugvraagt. Geen inkomstenbelasting meegerekend. Een voorbeeld, geen advies.
Wat je hieruit haalt:
- Vooral particulieren als klant? Je houdt de btw die je anders afdraagt. In dit voorbeeld €1.680 per jaar extra. KVK noemt coaches, trainers, fotografen, ontwerpers en tekstschrijvers als groep voor wie de KOR vaak interessant is (KVK).
- Vooral bedrijven als klant? Voor je klant maakt de btw niets uit, want die vraagt hij terug. Jij verliest met de KOR de btw op je eigen kosten: hier €420 per jaar.
- Grote aankoop gepland? Een laptop, camera of nieuwe website wordt met de KOR 21% duurder voor je, omdat je de btw niet terugkrijgt. Reken dat mee voordat je je aanmeldt. Plan je een website, lees dan ook website laten maken als zzp’er, waar we die rekensom voor drie jaar maken.
Waar je op moet letten
Drie dingen die in veel uitleg over de KOR ontbreken.
Herziening van eerder afgetrokken btw. Heb je in de afgelopen vijf jaar btw afgetrokken op investeringen en is die btw gedeeld door vijf meer dan €500, dan moet je bij deelname aan de KOR een deel terugbetalen. Voor onroerend goed reken je met tien jaar (KVK).
Incidentele btw-aangifte. Ook met de KOR moet je soms btw-aangifte doen: bij buitenlandse klanten, verlegde btw, of als je diensten in het buitenland inkoopt, zoals online advertenties of software (KVK, Belastingdienst). Adverteer je online of koop je software bij een buitenlands bedrijf, kijk dan op die factuur of de btw naar jou verlegd is.
Zonnepanelen. Heb je je ooit als btw-ondernemer gemeld voor zonnepanelen, dan sta je mogelijk nog in de KOR. Start je daarna een bedrijf, dan kun je de btw op je investeringen misschien niet aftrekken. SRA raadt aan eerst te controleren of je nog in de KOR zit, je op tijd af te melden en pas te investeren als de KOR echt gestopt is (SRA).
Stoppen met de KOR of de grens overschrijden
Er zijn twee manieren om uit de KOR te gaan (Belastingdienst, afmelden KOR):
- Verplicht: komt je omzet in een kalenderjaar boven de €20.000, dan meld je je direct af. Over de levering of dienst waarmee je de grens passeert, reken je btw over het volledige bedrag. Ook alles daarna is weer met btw.
- Vrijwillig: een vrijwillige afmelding gaat in op de eerste dag van een aangiftetijdvak. Je meldt je uiterlijk 4 weken van tevoren af via Mijn Belastingdienst Zakelijk.
Binnen 8 weken krijg je een brief met je definitieve einddatum. Daarna kun je pas weer meedoen na een wachttijd: de rest van het kalenderjaar waarin je stopte, plus het hele jaar daarna (Belastingdienst).
Tip voor vandaag: zet in je administratie een teller op je omzet van dit kalenderjaar. Zit je rond de €17.000, controleer dan bij elke nieuwe opdracht of je over de grens gaat, zodat je weet vanaf welke factuur de btw er weer op moet.
Veelgestelde vragen
Wat is de KOR-regeling?
De kleineondernemersregeling is een vrijwillige btw-vrijstelling voor ondernemers in Nederland met maximaal €20.000 omzet per kalenderjaar. Je rekent geen btw, doet geen btw-aangifte en vraagt geen btw terug over je kosten (Belastingdienst).
Hoe vraag ik de KOR aan?
Via het formulier ‘Melding omzetbelasting kleineondernemersregeling’ in Mijn Belastingdienst Zakelijk, uiterlijk 4 weken voor de ingangsdatum van je aangiftetijdvak (Ondernemersplein). Tot je een bevestiging hebt, doe je gewoon btw-aangifte (KVK).
Wat zet ik op mijn factuur als ik de KOR gebruik?
Geen btw-percentage en geen btw-bedrag. KVK noemt de vermelding “Factuur vrijgesteld van OB o.g.v. artikel 25 Wet OB” (KVK). In de factuurgenerator zet je de KOR aan en verdwijnt de btw van je factuur.
Kan ik met de KOR btw terugvragen?
Nee. Met de KOR kun je de btw over je kosten en investeringen niet terugvragen (Belastingdienst). Daardoor wordt elke aankoop voor je bedrijf 21% duurder dan het bedrag exclusief btw.
Wat gebeurt er als ik boven de €20.000 kom?
Dan meld je je direct af. Over de levering waarmee je de grens passeert, reken je btw over het volledige bedrag, en daarna weer over alles (Belastingdienst).
Moet ik met de KOR nog inkomstenbelasting betalen?
Ja. De KOR geldt alleen voor de omzetbelasting (btw). Voor de inkomstenbelasting doe je gewoon aangifte (KVK).
Kort samengevat
De KOR-regeling past bij je als je omzet twee jaar op rij onder de €20.000 blijft, je vooral voor particulieren werkt en je geen grote aankopen plant. Werk je vooral voor bedrijven, dan kost de KOR je meestal geld. Meld je uiterlijk 4 weken voor de ingangsdatum aan, haal de btw van je factuur en houd je omzet bij, zodat je weet wanneer de btw terugkomt.
Maak je eerste factuur met de KOR in de gratis factuurgenerator. Wil je daarnaast een website of een eenvoudig systeem voor je offertes en facturen? Vraag een gratis websitecheck aan of kijk bij bedrijfssystemen en automatisering.
Dit artikel is algemene informatie en geen belastingadvies. Twijfel je over jouw situatie, vraag het dan je boekhouder of de BelastingTelefoon (0800 0543, Ondernemersplein).